

코난 타임스
'현금 부자' 미국 5대 빅테크도 빚투 본문
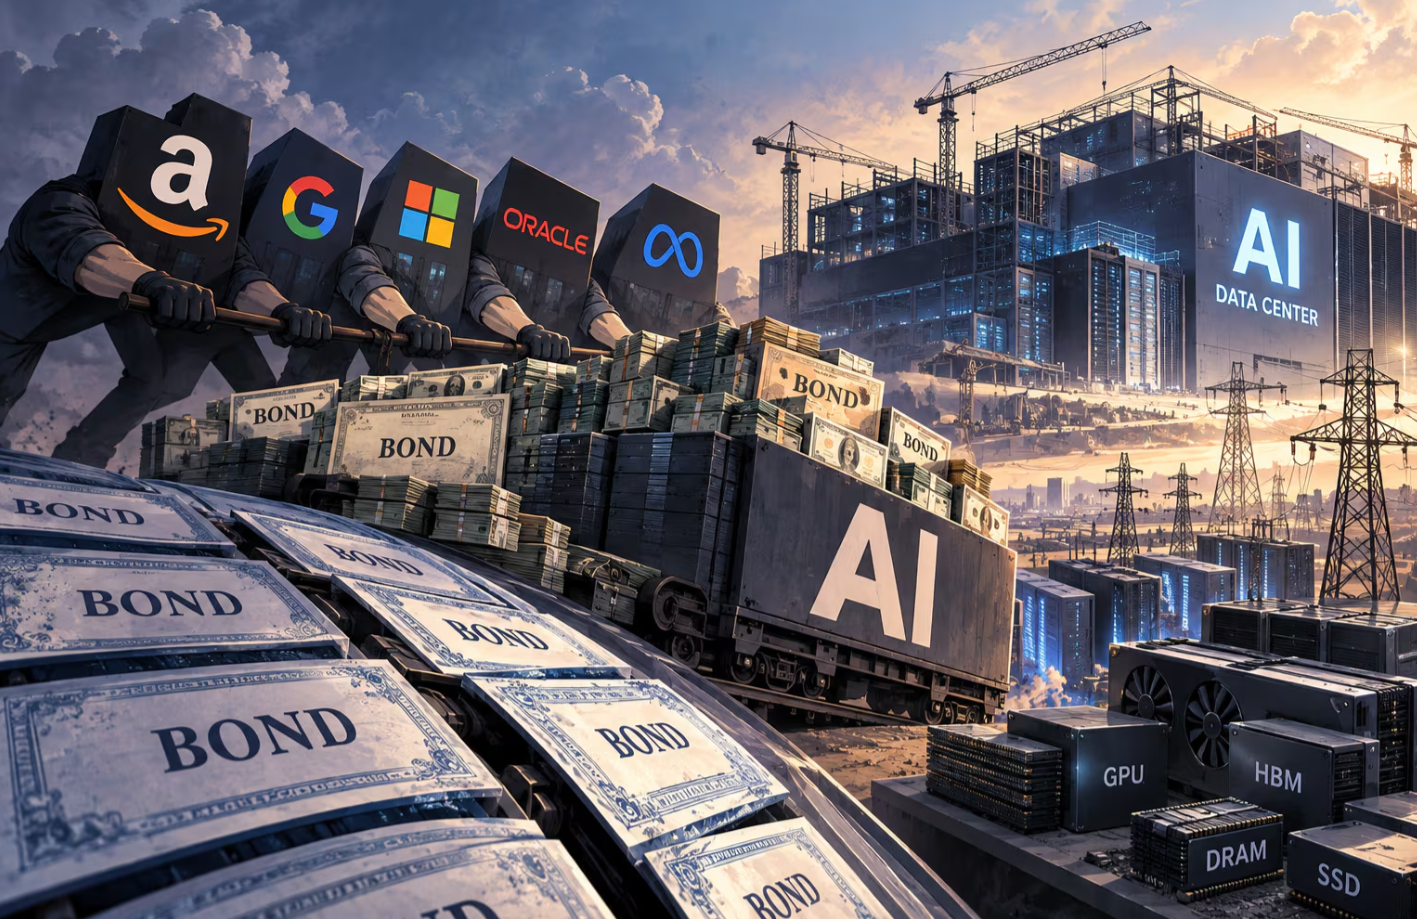
📰 한 줄 브리핑
AI 경쟁의 승부처가 ‘누가 더 좋은 모델을 만드느냐’에서 ‘누가 천문학적 인프라 투자를 실제 수익으로 바꾸느냐’로 이동하고 있다. 현금 부자인 미국 빅테크까지 빚을 내기 시작했다는 것은 AI가 기술 경쟁을 넘어 거대한 자본투자 경쟁에 들어섰다는 뜻이다.
✅ 5줄 요약
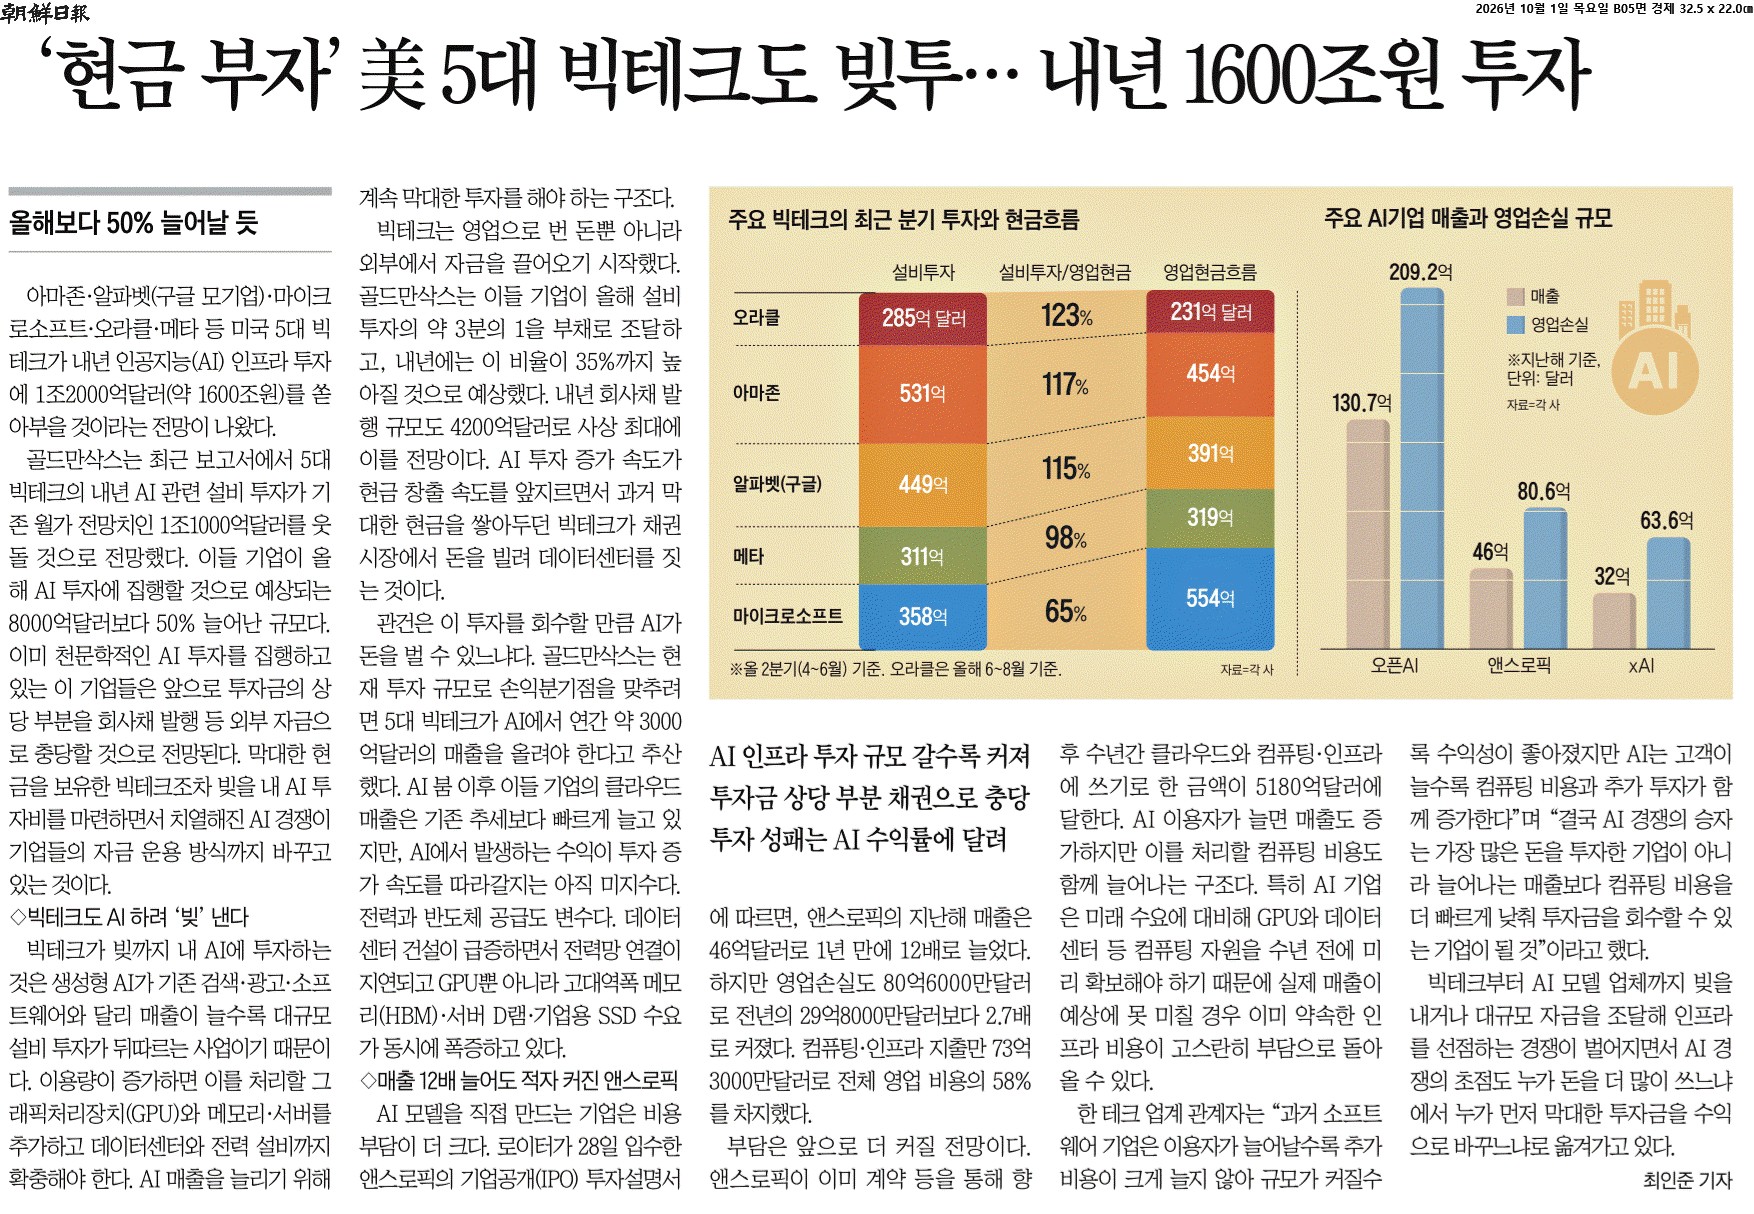
- 골드만삭스는 아마존·알파벳·마이크로소프트·오라클·메타 등 미국 5대 빅테크의 내년 AI 관련 설비투자가 **약 1조2000억달러(약 1600조원)**에 이를 것으로 전망했다.
- 이는 올해 예상되는 약 8000억달러보다 50% 증가한 규모로, 데이터센터·GPU·메모리·서버·전력설비 확충이 핵심이다.
- 막대한 현금을 보유한 빅테크도 자체 현금만으로 감당하기 어려워지면서 회사채 등 외부 차입을 확대하고 있다. 골드만삭스는 내년 회사채 발행이 약 4200억달러로 사상 최대가 될 것으로 예상했다.
- 문제는 AI 매출이 늘어도 컴퓨팅 비용이 동시에 급증한다는 점이다. 앤스로픽은 지난해 매출이 12배 늘었지만 영업손실도 약 80억6000만달러로 확대됐다고 기사는 전한다.
- 결국 앞으로 AI 경쟁은 투자 규모 자체가 아니라, 투입된 컴퓨팅 자본을 얼마나 빠르게 매출과 현금흐름으로 회수하느냐가 좌우할 것이라는 분석이다.
🔢 핵심 숫자
1조2000억달러 — 내년 5대 빅테크 예상 AI 관련 설비투자.
+50% — 올해 약 8000억달러 대비 증가율.
4200억달러 — 내년 예상 빅테크 회사채 발행 규모.
기사의 표에서 특히 재미있는 숫자는 설비투자/영업현금흐름이다.
오라클 123%, 아마존 117%, 알파벳 115%, 메타 98%, 마이크로소프트 65%.
일부 기업은 영업으로 벌어들이는 현금보다 더 많은 돈을 설비에 넣는 단계라는 뜻이다.
💡 코난의 통찰
① AI 산업이 ‘소프트웨어 산업’에서 중공업형 산업으로 변하고 있다
과거 인터넷 기업의 매력은 자산이 가볍다는 것이었다.
소프트웨어를 한 번 만들면 사용자가 늘어도 추가 비용이 상대적으로 작았다.
Software: User ↑ → Marginal Cost ↓
그런데 생성형 AI는 다르다.
사용자가 늘면
GPU + 서버 + 메모리 + 데이터센터 + 전력
이 더 필요하다.
AI: User ↑ → Computing ↑ → Capital Expenditure ↑
그래서 AI 기업이 점점 전력회사·통신회사·반도체회사 같은 자본집약적 산업의 성격을 갖기 시작한다.
② ‘현금 부자’ 빅테크가 빚을 낸다는 것이 중요한 신호다
마이크로소프트·알파벳·아마존 같은 기업은 세계에서 현금창출력이 가장 강한 회사들이다.
그런 기업들조차
Operating Cash Flow < Desired AI Investment
상황에 들어가면서 채권시장을 이용하기 시작했다.
이것은 단순히 재무상태가 나빠졌다는 뜻이라기보다 AI 투자 규모가 기업 내부 현금흐름의 범위를 넘어설 정도로 커졌다는 것에 가깝다.
③ 그래서 AI 경쟁의 KPI가 바뀐다
지금까지는
모델 성능
GPU 숫자
데이터센터 규모
CAPEX
가 주목받았다.
하지만 앞으로 시장이 묻게 될 질문은 달라진다.
“그래서 이 돈으로 얼마를 벌었나?”
즉
CAPEX → AI Revenue → Operating Cash Flow → ROIC
로 관심이 이동한다.
AI 기술 경쟁의 다음 단계는 자본효율성 경쟁이다.
④ 여기서 가장 중요한 숫자는 매출 증가율보다 Compute Economics다
앤스로픽 사례가 상징적이다.
기사에 따르면 매출은 급증했지만 손실도 커졌다.
AI에서는
고객 증가 → 매출 증가
만 있는 것이 아니라
고객 증가 → 추론량 증가 → GPU 사용 증가 → 비용 증가
도 동시에 발생한다.
따라서 중요한 것은 단순한 매출이 아니라
AI Revenue – Compute Cost
다.
결국 **‘토큰 하나를 생산하는 경제성’**이 중요해진다.
⑤ 이것은 19세기 철도 붐과 상당히 닮은 면이 있다
철도는 세상을 바꾼 위대한 기술이었다.
하지만 철도에 투자한 모든 사람이 돈을 번 것은 아니었다.
철도망 건설 → 막대한 자본투자 → 과잉투자 → 가격경쟁 → 일부 투자자 손실
이 발생했다.
AI도 마찬가지일 수 있다.
AI가 세상을 바꾼다 ≠ 현재의 모든 AI 투자가 좋은 투자다
이 둘은 반드시 분리해야 한다.
⑥ 특히 위험한 것은 ‘투자 속도’와 ‘기술 수명’의 차이다
데이터센터와 전력시설은 수십 년짜리 자산이다.
반면 GPU와 AI 모델의 기술 세대는 훨씬 빠르게 바뀐다.
즉
Debt Duration > Asset Economic Life
가 될 위험이 있다.
장기간 돈을 빌려 만든 인프라가 예상보다 빨리 구형이 되거나, AI 단가가 급격히 떨어지면 투자 회수기간이 길어진다.
이게 AI 투자 붐의 핵심 금융 리스크다.
⑦ 반대로 한국에는 상당히 중요한 기회이기도 하다
빅테크가 1600조원을 AI에 쓴다면 그 돈이 모두 AI 모델 회사로 가는 것이 아니다.
상당 부분은
GPU → HBM → SSD → 서버 → 전력 → 냉각 → 데이터센터
로 흘러간다.
즉 AI 투자 경쟁이 계속되는 동안 한국 입장에서는 AI 서비스의 승자를 맞히는 것 못지않게 AI 인프라 투자에서 반복적으로 돈을 버는 공급망에 위치하는 것이 중요하다.
특히 메모리 반도체가 이 구조의 핵심에 있다.
⑧ 하지만 이것은 동시에 한국 경제의 새로운 집중 위험이기도 하다
반대로 생각해보면 된다.
미국 빅테크 AI CAPEX ↑
→ GPU 수요 ↑
→ HBM·메모리 ↑
→ 한국 반도체 수출 ↑
→ 기업이익·세수 ↑
지금은 좋은 방향이다.
하지만 AI 투자수익률에 대한 의문이 커져 미국 빅테크가 CAPEX를 줄이면 이 과정이 역방향으로 움직일 수 있다.
AI CAPEX ↓ → 반도체 주문 ↓ → 수출·기업이익·세수 ↓
최근 삼성전자·SK하이닉스 호황으로 한국 법인세가 급증했다는 흐름과 연결해서 보면, 미국 AI 투자 사이클이 한국 경기와 재정에까지 연결되는 구조가 만들어지고 있는 셈이다.
⑨ 결국 AI 버블 여부를 판단할 때 가장 중요한 질문은 ‘투자가 많으냐’가 아니다
투자가 많다고 버블은 아니다.
철도·인터넷·스마트폰처럼 실제 거대한 산업혁명이 진행될 때도 투자 규모는 폭발한다.
더 중요한 질문은 세 가지다.
① 투자한 자산이 얼마나 오래 돈을 버는가?
② AI 매출이 컴퓨팅 비용보다 빠르게 증가하는가?
③ 부채 증가보다 현금흐름 증가가 빠른가?
이 세 가지가 유지되면 대규모 투자는 성장투자가 될 수 있다.
깨지기 시작하면 과잉투자 문제가 나타난다.
⑩ 그래서 AI 시대 최고의 기업은 ‘가장 많이 쓰는 회사’가 아닐 수도 있다
초기에는 투자 규모 자체가 경쟁력이었다.
GPU를 먼저 확보하고 데이터센터를 먼저 짓는 기업이 유리했다.
하지만 수조 달러가 투입되기 시작하면 다음 경쟁은 달라진다.
Capital Spending → Capital Efficiency
결국 승자는 100을 투자해 110을 만드는 회사보다 50을 투자해 100을 만드는 회사일 수 있다.
AI 산업도 이제 기술력만 보는 시대에서 기술력 × 자본배분 능력을 함께 보는 시대로 넘어가고 있다.
🔚 코난의 한줄
AI가 진짜 산업혁명이라는 것과 지금의 모든 AI 투자가 좋은 투자라는 것은 전혀 다른 이야기다. 현금이 넘치는 빅테크까지 빚을 내 1600조원을 투자하기 시작했다면 이제 질문은 ‘누가 GPU를 더 많이 사느냐’가 아니라 그 GPU가 얼마의 현금을 만들어내느냐로 바뀐다. AI 경쟁의 전반전이 기술 경쟁이었다면, 후반전은 자본효율성 경쟁이 될 가능성이 크다.
🔑 핵심 키워드
#AI #빅테크 #AI인프라 #CAPEX #데이터센터 #GPU #HBM #회사채 #현금흐름 #자본효율성
‘현금 부자’ 美 5대 빅테크도 ‘빚투’... 내년 AI에 1700조 투자
‘현금 부자’ 美 5대 빅테크도 ‘빚투’... 내년 AI에 1700조 투자
아마존 등 미국 5대 빅테크가 AI 인프라 확보를 위해 내년 1620조원 규모의 투자를 단행하며, 이를 충당하기 위해 외부 부채 조달을 확대하고 있습니다. AI 서비스 규모가 커질수록 컴퓨팅 비용이
www.chosun.com
'진실은 언제나 하나뿐! 코난 타임스!' 카테고리의 다른 글
| 베트남 통해 본 특권의 세습 (1) | 2026.10.05 |
|---|---|
| "세습 없다"던 버핏, 벅셔 의장직 아들에 넘겼다 (0) | 2026.10.05 |
| '일잘러' 대통령 어디 갔나 (0) | 2026.10.04 |
| 멸칭의 사회학 (0) | 2026.10.04 |
| 78년 만에 사라진 검찰청 (0) | 2026.10.04 |


