

코난 타임스
"역대급 배당 막차타자" 삼전, 삼전우 동반 강세 본문

📰 한 줄 브리핑
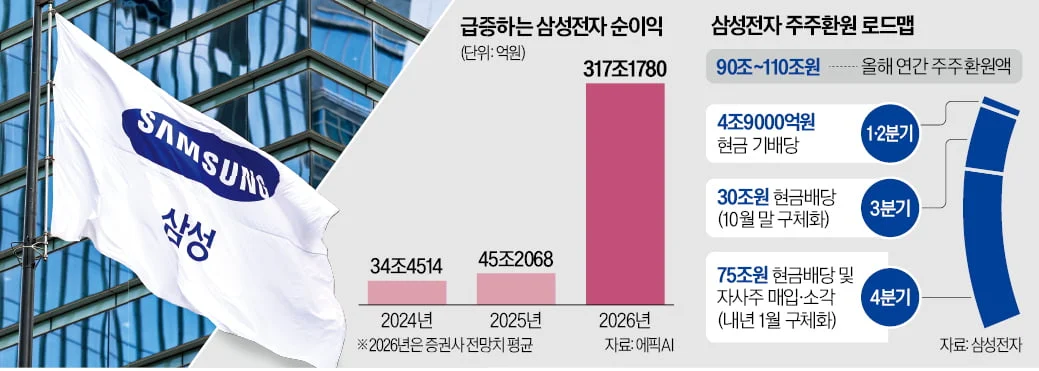
삼성전자가 3분기 약 30조원의 사상 최대 현금배당을 예고하면서 우선주의 배당수익률이 20% 안팎까지 치솟을 가능성이 제기됐다. 그러나 이는 기업의 이익이 갑자기 폭증해서가 아니라 대규모 주주환원 재원을 특정 분기에 집중 지급하는 일회성 성격이 강하므로, ‘배당 20%짜리 주식’으로 이해하면 안 된다.
✅ 5줄 요약
- 삼성전자는 3분기 30조원 규모의 현금배당을 추진하고 있으며, 기사에 따르면 분기 기준 역대 최대 규모다. 구체적인 보통주·우선주 배당금은 10월 말 이사회에서 확정될 예정이다.
- 증권가는 보통주와 우선주에 같은 금액을 배당한다고 가정하면 주당 약 4500~4654원, 1000주 보유 시 약 450만~460만원을 받을 것으로 추정한다.
- 우선주는 보통주보다 주가가 낮아 같은 배당금을 받아도 배당수익률이 더 높다. 기사에서는 삼성전자우의 단순 배당수익률이 약 **21.7%**까지 올라갈 수 있다고 계산한다.
- 삼성전자가 올해 발표한 연간 주주환원 규모는 90조~110조원으로, 1·2분기 약 4.9조원, 3분기 30조원, 4분기에는 최소 40조원 이상의 추가 현금배당 및 자사주 매입·소각 가능성이 거론된다.
- 다만 배당만 보고 단기 매수하는 전략에는 주의가 필요하다. 배당락일에는 주가가 예상 배당액만큼 조정될 수 있고, 우선주 매입·소각 역시 지배구조 문제 때문에 단순하지 않다는 것이 기사 내용이다.
🔢 핵심 숫자 — 30조 / 90~110조 / 21.7%
30조원 — 3분기 예상 현금배당 규모
90~110조원 — 삼성전자가 밝힌 올해 연간 주주환원 규모
약 21.7% — 기사에서 추산한 삼성전자우의 이번 배당 기준 단순 수익률
그런데 여기서 **21.7%**라는 숫자를 가장 조심해서 봐야 한다.
평소 매년 20%씩 주는 고배당주가 아니라 대규모 주주환원이 한 시점에 집중된 결과이기 때문이다.
💡 코난의 통찰
① 이 기사는 ‘배당주’ 기사라기보다 기업이 남는 현금을 어떻게 처리할 것인가에 관한 기사다
기업이 돈을 벌면 크게 네 가지 선택지가 있다.
① 사업에 재투자
② 다른 기업을 인수
③ 부채를 줄임
④ 주주에게 돌려줌
삼성전자가 대규모 현금을 주주에게 돌려준다는 것은 결국
“현재 필요한 투자와 재무안정성을 감안하고도 상당한 자본을 주주에게 환원할 여력이 있다”
는 의미로 읽을 수 있다.
② 배당 30조원은 기업의 ‘현금 사용 정책’ 변화라는 점에서 중요하다
한국 대기업들은 전통적으로 현금을 많이 쌓아두는 경향이 있다는 평가를 받아왔다.
투자자는 그래서 항상 질문한다.
“그 많은 현금을 어디에 쓸 것인가?”
현금을 계속 쌓아두면 자본효율성이 떨어질 수 있다.
반대로 투자처가 명확하지 않은데 무리하게 투자하면 더 큰 문제가 된다.
따라서 적절한 주주환원은
남는 현금 → 주주 반환 → 주주가 더 효율적인 곳에 재배분
한다는 의미가 있다.
③ 여기서 핵심 개념이 Capital Allocation이다
좋은 경영자는 단순히 돈을 잘 버는 사람이 아니다.
번 돈을 어디에 배치할지를 잘 결정하는 사람이다.
예를 들어 100조원이 있다면
반도체 투자 50조
M&A 10조
현금 10조
배당 20조
자사주 매입 10조
처럼 배분해야 한다.
장기적으로 기업가치를 결정하는 것은
Profit + Capital Allocation
이라고 볼 수 있다.
돈을 잘 벌어도 엉뚱한 곳에 투자하면 주주가치는 훼손된다.
④ 그런데 삼성전자우의 ‘배당수익률 21.7%’를 일반적인 배당수익률과 비교하면 안 된다
예를 들어 2만원짜리 주식을 샀는데 4500원을 배당하면 단순 계산으로
4500 ÷ 약 2만원 ≈ 22%
가 된다.
엄청난 투자처럼 보인다.
하지만 배당을 지급하면 회사에서 그만큼 현금이 빠져나간다.
그래서 이론적으로는
주가 2만원
→ 4500원 배당
→ 배당락 후 기업가치 약 1만5500원
과 같은 조정이 발생할 수 있다.
즉 공짜 4500원이 생기는 것이 아니다.
⑤ 그래서 배당은 ‘공짜 점심’이 아니다
투자자가 가진 자산을 단순화하면
주식가치 100
이었다가 배당 10을 지급하면
주식가치 90 + 현금 10
이 되는 것이다.
물론 실제 주가는 시장 기대와 수급 때문에 정확히 이렇게 움직이지 않는다.
하지만 경제적 원리는 같다.
배당은 기업 안에 있던 현금을 기업 밖의 주주에게 옮기는 행위다.
⑥ 그래서 기사 마지막의 ‘배당락’이 굉장히 중요하다
배당을 받을 권리가 사라지는 순간 주식 가격에는 그 가치가 반영될 수 있다.
따라서
배당 직전 매수
→ 450만원 배당
→ 바로 매도
하면 450만원을 공짜로 버는 구조가 아니다.
주가가 그만큼 떨어질 수 있기 때문이다.
그래서 기사도 배당만을 목적으로 한 단기 매수는 주의해야 한다고 강조한다.
⑦ 그렇다면 왜 주가는 배당 발표 이후 상승했을까?
시장은 단순히 이번 배당금만 보는 것이 아니다.
대규모 배당은 투자자에게 다른 신호도 줄 수 있다.
**현금창출력에 대한 자신감
- 주주환원 의지
- 향후 배당 기대
- 자본효율성 개선 기대**
가 같이 반영될 수 있다.
즉 배당 자체보다
“앞으로도 주주에게 돈을 돌려주는 회사인가?”
라는 기대가 중요하다.
⑧ 그래서 진짜 중요한 것은 ‘이번 배당’보다 지속 가능한 주주환원 정책이다
투자자에게 더 좋은 회사는
올해 20% → 내년 2%
인 회사보다,
상황에 따라서는
매년 4~5% + 이익 증가 + 자사주 소각
을 꾸준히 하는 회사일 수 있다.
배당 투자에서는
Dividend Yield
보다
Dividend Sustainability
를 같이 봐야 한다.
⑨ 여기서 삼성전자우가 보통주보다 흥미로워지는 이유가 나온다
보통주와 우선주가 같은 금액의 배당을 받는다고 가정하면
주가가 싼 우선주의 배당수익률이 더 높다.
예를 들어
보통주 4만원 / 배당 4000원 → 10%
우선주 2만원 / 배당 4000원 → 20%
이다.
그래서 배당 중심 투자자라면 우선주가 매력적으로 보인다.
⑩ 하지만 우선주의 할인에는 이유가 있다
우선주는 일반적으로 의결권 측면에서 보통주와 차이가 있고, 거래 유동성이나 시장 수요도 다를 수 있다.
따라서
“배당수익률이 높으니까 무조건 우선주가 싸다”
라고 볼 수는 없다.
가격 차이는 일정 부분 권리와 유동성의 차이에 대한 할인이기도 하다.
⑪ 이번 기사에서 더 흥미로운 부분은 ‘우선주 소각이 어려울 수 있다’는 대목이다
기사에서는 삼성전자가 자사주를 매입·소각할 때 보통주와 우선주의 선택이 단순하지 않다고 설명한다.
삼성전자 지분을 10%가량 보유한 삼성생명이 있고, 삼성전자가 보통주를 대량 소각하면 삼성생명의 삼성전자 지분율이 상대적으로 올라갈 수 있기 때문이다.
그래서 주주환원 정책과 그룹 지배구조가 연결되는 문제가 발생한다.
⑫ 배당과 자사주 소각은 둘 다 주주환원이지만 성격이 조금 다르다
배당
회사 현금 ↓
주주 현금 ↑
자사주 매입·소각
회사 현금 ↓
유통주식 수 ↓
남은 주주의 지분가치 비중 ↑
그래서 성장성이 있는 기업이라면 자사주 소각이 장기적으로 더 매력적인 경우도 있다.
특히 주가가 기업의 내재가치보다 저평가돼 있다면 그렇다.
⑬ 반대로 주가가 지나치게 비쌀 때 자사주를 매입하면 좋은 자본배분이 아니다
100원의 가치가 있는 주식을 회사가 150원에 사서 없애면 기존 주주에게 꼭 유리하다고 보기 어렵다.
그래서 자사주 매입은
“얼마나 많이 샀는가?”
보다
“얼마짜리 가치를 얼마에 샀는가?”
가 중요하다.
워런 버핏이 자사주 매입에서 가격을 중요하게 보는 이유도 이 논리다.
⑭ 배당투자를 한다면 ‘배당률’ 하나보다 세 가지를 같이 봐야 한다
나는 이렇게 보는 것이 훨씬 유용하다고 생각한다.
① 현금창출력
회사가 실제로 계속 돈을 벌 수 있는가?
② 배당 지속성
이번만 주는가, 앞으로도 가능한가?
③ 주주환원 전체
배당뿐 아니라 자사주 매입·소각까지 하는가?
즉
Dividend Yield → Total Shareholder Return
으로 시야를 넓혀야 한다.
⑮ 특히 이번 삼성전자 사례에서는 ‘특별배당’과 ‘정상배당’을 분리해서 봐야 한다
투자자 입장에서 가장 위험한 착시는 이것이다.
이번 배당수익률 20%
→ 앞으로도 연 20%
라고 생각하는 것이다.
이번처럼 특별한 주주환원이 집중되는 해의 배당을 그대로 미래에 연장하면 안 된다.
장기 투자 판단에서는 오히려
정상적인 연간 이익
→ 필요한 투자액
→ 잉여현금흐름
→ 지속 가능한 배당
을 보는 편이 맞다.
⑯ 현금흐름을 중시하는 투자자에게는 아주 중요한 구분이다
배당을 원하는 이유는 결국 Cash Flow 때문이다.
그런데 현금흐름 투자의 핵심은
이번에 많이 받는 것
이 아니라
오랫동안 반복해서 받을 수 있는 것
이다.
그래서 1년 20%보다
매년 4~5% + 배당 성장
이 장기적으로 더 가치 있을 수도 있다.
⑰ 더 넓게 보면 한국 증시의 ‘밸류업’과도 연결된다
한국 기업의 저평가 문제에서 반복적으로 나오는 것이
낮은 ROE
과도한 현금보유
낮은 배당
자사주 미소각
지배주주 중심 자본배분
문제다.
기업들이
돈을 번다 → 쌓아둔다
에서
돈을 번다 → 좋은 사업에 투자한다 → 남는 돈은 주주에게 돌려준다
로 바뀐다면 한국 증시의 평가 방식도 달라질 수 있다.
⑱ 결국 좋은 기업은 ‘돈을 많이 버는 기업’에서 한 단계 더 나아간다
첫 단계는
돈을 잘 버는 회사
다.
두 번째는
그 돈을 계속 성장시키는 회사
다.
마지막은
성장에 필요하지 않은 돈은 주주의 돈이라는 사실을 아는 회사
다.
이 세 가지가 결합될 때 좋은 장기투자 대상이 된다.
🔚 코난의 한줄
삼성전자우 배당수익률 20%라는 숫자만 보면 엄청난 투자 기회처럼 보이지만, 배당은 공짜 돈이 아니라 회사 안의 현금을 주주에게 옮기는 것이다. 따라서 이번 30조원 배당에서 진짜 봐야 할 것은 ‘얼마를 받느냐’보다 삼성전자가 앞으로 벌어들이는 현금을 투자·배당·자사주 소각 사이에서 얼마나 효율적으로 배분할 것인가다. 배당투자에서도 결국 가장 중요한 것은 높은 배당률이 아니라 지속 가능한 현금창출력과 좋은 Capital Allocation이다.
🔑 핵심 키워드
#삼성전자 #삼성전자우 #배당 #30조원배당 #주주환원 #배당수익률 #배당락 #자사주소각 #CapitalAllocation #현금흐름
1000주 사면 460만원 받는다…역대급 배당에 두근두근 | 한국경제
"1000주 사면 460만원 받는다"…역대급 배당에 두근두근
"1000주 사면 460만원 받는다"…역대급 배당에 두근두근, "역대급 배당 막차타자" 삼전·삼전우 동반 강세 3분기 30조 주주환원 28일까지 매수해야 배당금 1000주 보유땐 460만원 받을 듯 배당소득 분
www.hankyung.com
'진실은 언제나 하나뿐! 코난 타임스!' 카테고리의 다른 글
| 대통령 부담 덜었다고 '살신성인'? 차라리 사자성어 금지 합의를 하라 (0) | 2026.09.27 |
|---|---|
| 여당 흔드는 '김승원 탄원서' (0) | 2026.09.27 |
| 국민 절반이 신용 900점 이상, 변별력 잃은 신용평가 고쳐야 (0) | 2026.09.26 |
| 집값 안정보다 '현금부자'에게 로또 안겨주는 분양가상한제 (0) | 2026.09.26 |
| 불편함을 참는 능력 (0) | 2026.09.26 |


