

코난 타임스
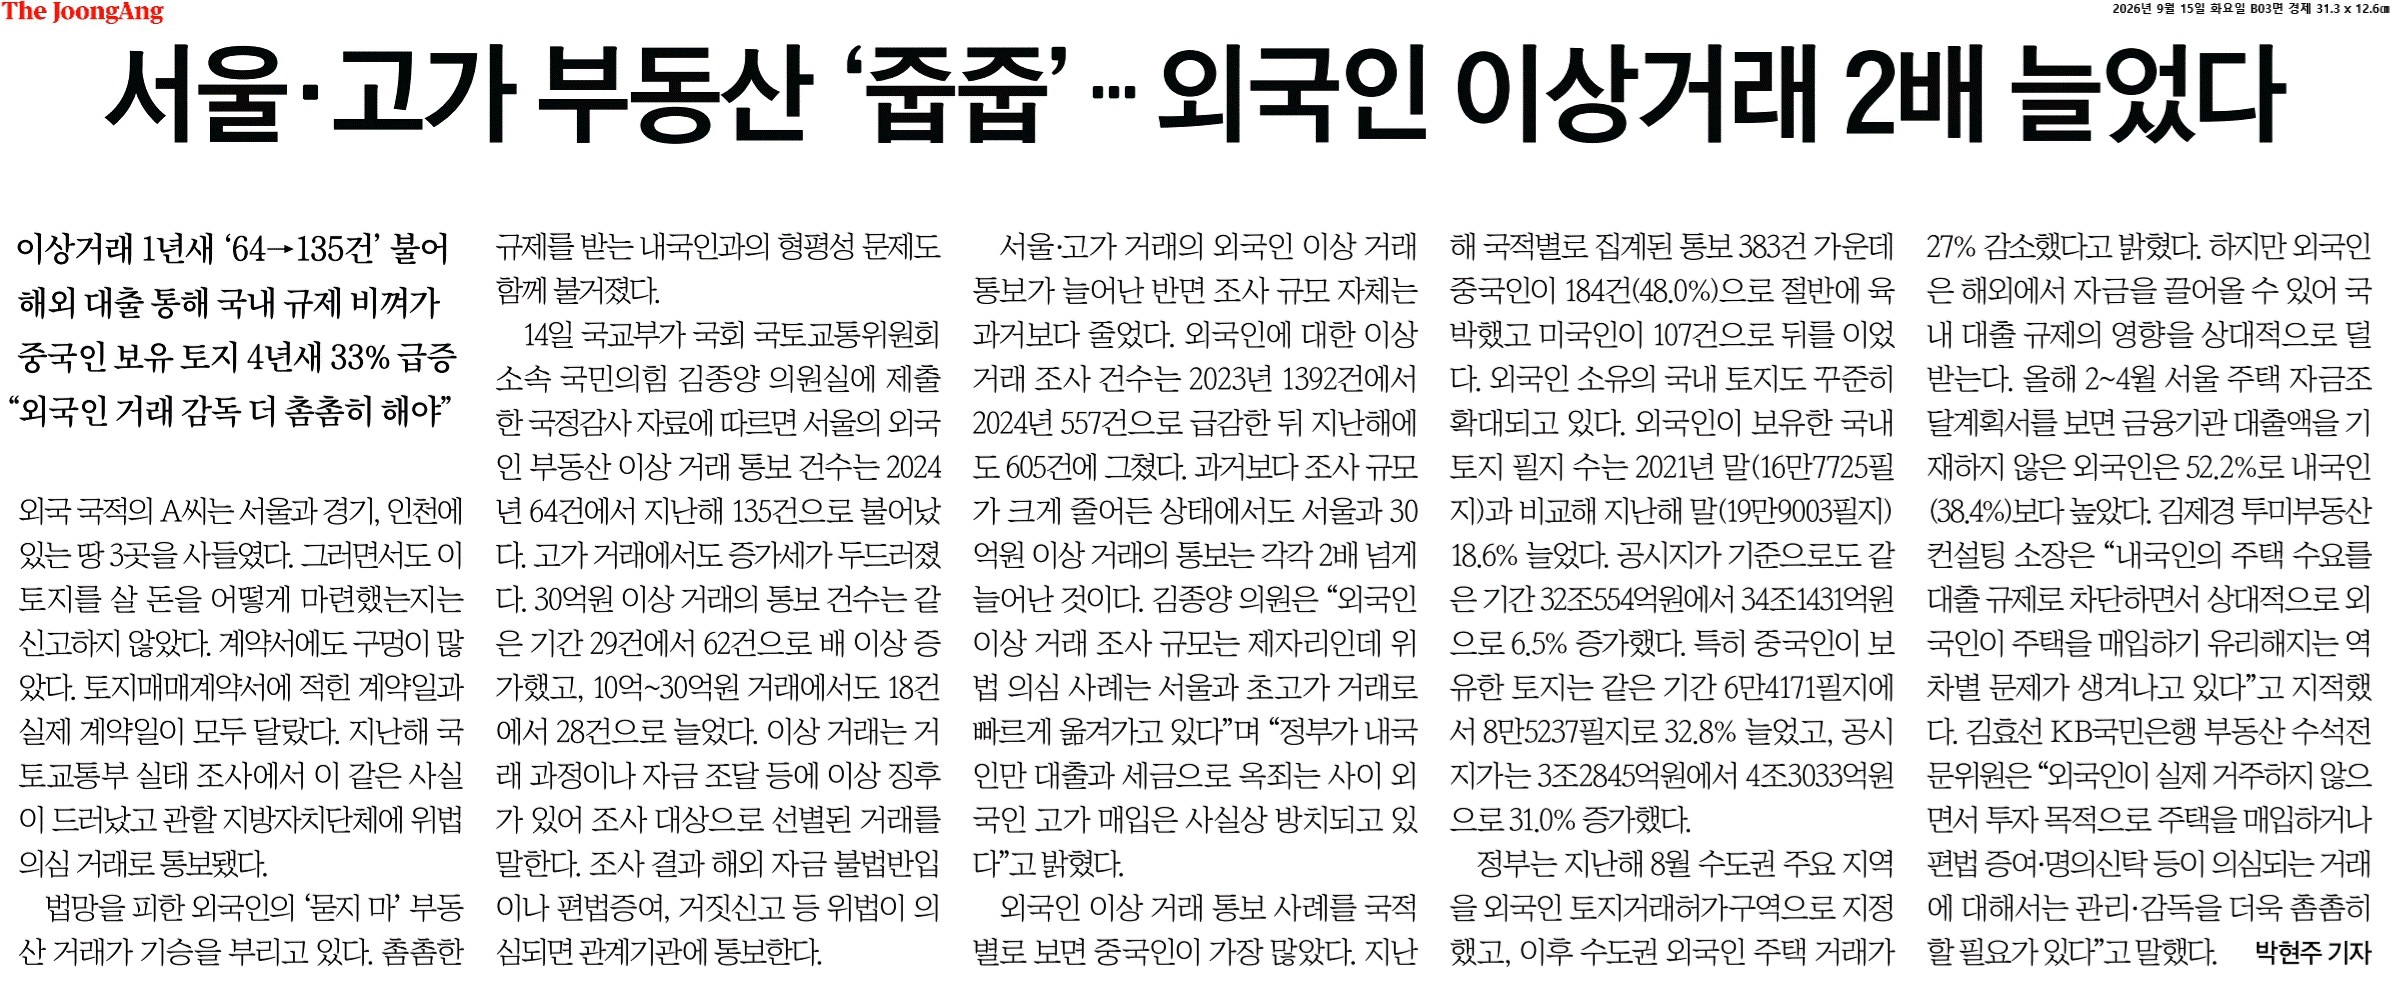
서울, 고가 부동산 '줍줍' , 외국인 이상거래 2배 늘었다 본문
📰 한 줄 브리핑
국내인은 대출 규제로 묶어놓고 외국인은 해외 자금으로 서울 고가 부동산을 살 수 있다면, 문제의 본질은 ‘외국인 매입’ 자체보다 동일한 시장에 서로 다른 금융 규칙이 적용되는 규제의 비대칭성에 있다.
✅ 5줄 요약
- 서울의 외국인 부동산 이상거래 통보 건수는 2024년 64건에서 2025년 135건으로 2배 이상 증가했고, 특히 30억원 이상 고가 거래도 29건에서 62건으로 늘었다.
- 기사에 소개된 사례처럼 토지 3곳을 매입하면서 자금 출처를 신고하지 않거나 계약일이 서로 다른 거래 등 위법 의심 사례도 적발되고 있다.
- 국토부가 조사한 외국인 이상거래 가운데 중국 국적자가 48.0%로 가장 많았고, 외국인의 국내 토지 보유도 계속 증가하는 추세다.
- 특히 중국인이 보유한 토지는 1년 사이 필지 수가 32.8%, 공시지가 기준으로 31.0% 증가했다.
- 문제는 정부의 대출 규제로 국내 주택 구매력이 제한되는 동안 외국인은 해외에서 자금을 조달할 수 있어 동일한 부동산 시장에서 규제의 형평성 문제가 발생할 수 있다는 점이다.
🔢 핵심 숫자
64건 → 135건
서울 외국인 부동산 이상거래 통보 건수.
1년 만에 2.1배 수준으로 증가했다.
29건 → 62건
30억원 이상 고가 거래 가운데 이상거래 통보 건수.
고가 주택·토지 시장에서도 증가세가 뚜렷하다.
48.0%
기사에 나온 국적별 외국인 이상거래 통보 383건 가운데 중국인이 차지한 비중.
중국인 184건, 미국인 107건 순이다.
32.8%
중국인이 보유한 국내 토지 필지 수의 1년 증가율.
6만4171필지 → 8만5237필지로 증가했다.
📚 제도적 맥락 — 핵심은 ‘국적’보다 자금조달 규제다
이 기사를 단순히
“외국인이 한국 부동산을 많이 산다.”
로 읽으면 핵심을 놓치기 쉽다.
더 중요한 문제는 자금 조달 방식의 차이다.
국내 거주자는 한국 금융기관에서 주택담보대출을 받을 때 정부의 각종 대출 규제 영향을 직접 받는다.
반면 해외 자산이나 해외 금융기관을 통해 자금을 조달할 수 있는 외국인은 국내 대출 규제의 영향을 상대적으로 덜 받을 수 있다.
기사에서도 올해 2~4월 서울 주택 자금조달계획서를 분석한 결과 금융기관 대출액을 기재하지 않은 비율이
외국인 52.2%
내국인 38.4%
였다고 지적한다.
따라서 논쟁의 핵심은
외국인 vs 내국인
이라기보다
국내 금융규제를 받는 자금 vs 국내 규제 밖에서 들어오는 자금
에 가깝다.
💡 코난의 통찰
① 이건 전형적인 ‘규제 차익거래(Regulatory Arbitrage)’ 문제다
경제에서는 동일한 시장 참여자에게 서로 다른 규제가 적용되면 규제가 약한 쪽으로 자금과 거래가 이동하는 현상이 나타난다.
이를 규제 차익거래라고 한다.
예를 들어 정부가 국내 구매자의 대출을 강하게 제한하면
국내 대출 규제 강화
→ 국내 구매력 감소
→ 해외 자금의 상대적 구매력 상승
이라는 효과가 발생할 수 있다.
외국인에게 특별한 혜택을 주지 않았더라도 내국인에게만 강한 규제를 적용하면 결과적으로 외부 자금이 상대적으로 유리해지는 것이다.
② 그래서 ‘외국인 규제 강화’만으로 접근하면 문제를 잘못 풀 수도 있다
기사 제목만 보면 쉽게
“외국인의 부동산 구매를 막아야 한다.”
는 결론으로 갈 수 있다.
하지만 외국인이 정상적으로 자기 자금으로 한국 부동산을 구입하는 것 자체를 이상거래라고 볼 수는 없다.
구분해야 한다.
정상적인 외국인 투자와
자금 출처 불명·편법 증여·허위 신고·실거주 위반 등의 이상거래
는 완전히 다른 문제다.
따라서 정책 목표도 ‘외국인 매입 억제’보다 국적과 관계없이 자금 출처와 거래 목적을 투명하게 만드는 것이어야 한다.
③ 부동산 규제에서 가장 위험한 것은 ‘풍선효과’보다 ‘규제 비대칭’이다
정부가 시장의 한쪽만 누르면 다른 쪽이 상대적으로 유리해진다.
예를 들어
대출 규제 → 현금 부자 유리
다주택자 규제 → 법인·다른 투자 방식으로 이동
국내 금융 규제 → 해외 조달 자금 상대적 우위
가 생길 수 있다.
그래서 규제는 항상
“누구를 막았는가?”
보다
“막은 결과 누구의 경쟁력이 상대적으로 올라갔는가?”
를 봐야 한다.
이게 정책의 2차 효과다.
④ 특히 서울 고가 부동산은 ‘한국인끼리의 시장’이 점점 아닐 수 있다
이 부분은 장기적으로 중요하다.
서울 핵심지 부동산 가격이 충분히 높아지고 국제적인 자산으로 인식되면 구매자의 비교 기준도 달라진다.
한국인은
소득 → 국내 대출 → 주택가격
을 기준으로 생각하지만,
글로벌 자산가는
뉴욕·런던·도쿄·싱가포르·서울
을 비교할 수 있다.
그렇게 되면 서울 핵심 부동산 가격을 결정하는 한계 구매자가 반드시 한국인이어야 할 이유가 없다.
즉 장기적으로는
한국인의 소득과 서울 핵심 부동산 가격이 점점 분리되는 현상
도 생각해볼 필요가 있다.
다만 이 기사의 수치만으로 이미 그런 단계에 진입했다고 단정할 수는 없다.
⑤ 여기서 ‘이상거래 2배’라는 숫자는 조심해서 읽어야 한다
기사에서도 중요한 단서가 하나 있다.
외국인 이상거래 통보는 늘었지만 전체 조사 규모 자체는 과거보다 크게 줄었다.
외국인 이상거래 조사 건수는
2023년 1392건
→ 2024년 557건
→ 2025년 605건
이다.
따라서 64건 → 135건이라는 숫자는 분명 주목할 만하지만 이것만으로
“외국인 불법 부동산 거래가 정확히 두 배 증가했다”
고 해석하면 안 된다.
‘이상거래 통보’는 조사 과정에서 이상 징후가 발견된 거래이고, 불법이 최종 확정된 거래와 동일한 개념은 아니다.
기사 제목을 읽을 때 반드시 구분해야 하는 부분이다.
⑥ 결국 가장 공정한 원칙은 ‘국적’이 아니라 ‘동일 거래, 동일 규칙’이다
정책적으로 가장 깔끔한 원칙은 이것이다.
같은 시장에서 같은 종류의 자산을 산다면 자금 출처와 거래 투명성에 대해서는 가능한 한 동일한 수준의 검증을 받는다.
외국인이라는 이유만으로 막는 것도 문제지만,
외국인이라는 이유로 국내 구매자보다 느슨한 규제를 받는 것도 문제다.
그래서 필요한 것은
외국인 규제 강화
보다 정확히는
규제 사각지대 제거 + 자금 출처 검증 + 실거주·투기 거래 구분 + 내외국인 규제 형평성
이다.
🔚 코난의 한줄
규제는 누군가를 묶는 순간 다른 누군가에게 경쟁력을 준다. 국내인의 대출을 막으면서 해외 자금의 문을 그대로 열어둔다면, 그것은 부동산 규제가 아니라 구매자의 순서를 바꾸는 정책이 될 수도 있다.
🔑 핵심 키워드
#외국인부동산 #서울부동산 #이상거래 #중국인부동산 #고가주택 #대출규제 #규제차익거래 #규제비대칭 #해외자금 #부동산정책
[단독] 한국인은 대출 막혔는데…서울·30억집 산 외국인 꼼수
[단독] 한국인은 대출 막혔는데…서울·30억집 산 외국인 꼼수
외국 국적의 A씨는 서울과 경기, 인천에 있는 땅 3곳을 사들였다. 그러면서도 이 토지를 살 돈을 어떻게 마련했는지는 신고하지 않았다. 계약서에도 구멍이 많았다. 토지매매계약서에 적힌 계약
n.news.naver.com
'진실은 언제나 하나뿐! 코난 타임스!' 카테고리의 다른 글
| 이재명의 조국이 되어가는 김승원 (3) | 2026.09.16 |
|---|---|
| AI 종말론자들이 말하지 않는 것 (0) | 2026.09.16 |
| '사건 핑퐁' 경찰, 믿을 수 있나 (0) | 2026.09.16 |
| 지폐 안 쓰는데 최대 매출, '사라질 공기업'이라던 조폐공사의 반전 (0) | 2026.09.16 |
| 책 사재기 (0) | 2026.09.16 |


